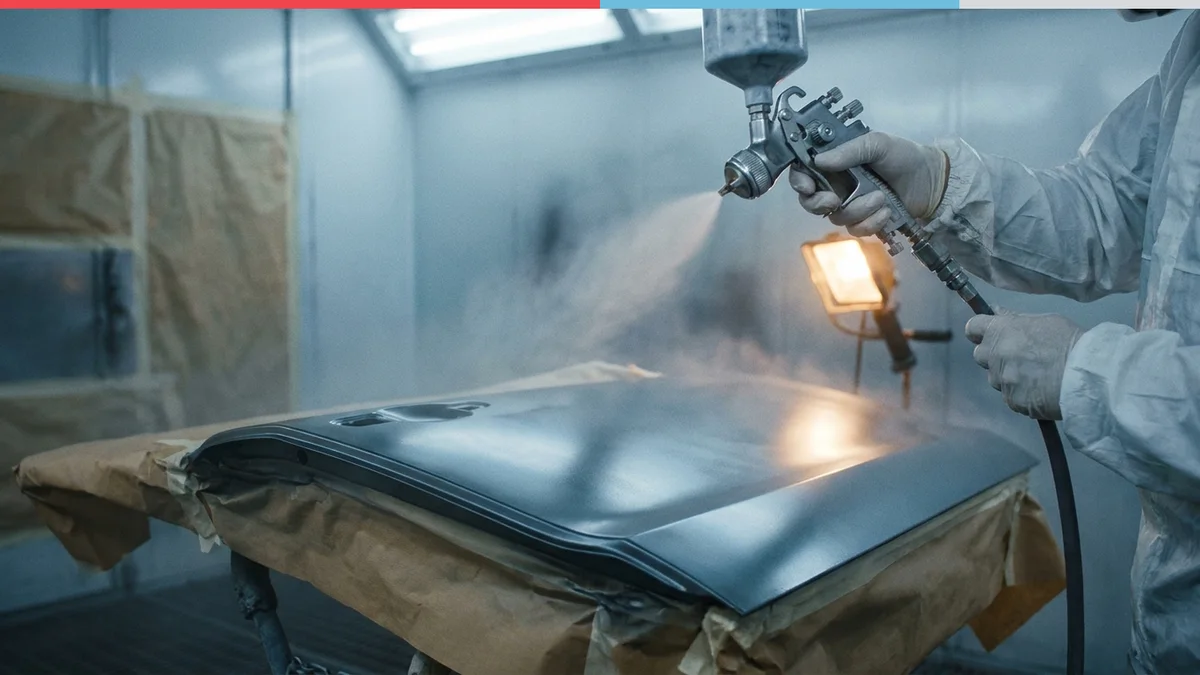
L’assurance paie la peinture de votre voiture seulement pour réparer un sinistre que votre contrat couvre : un accrochage, un acte de vandalisme, la grêle, un frottement contre un mur au tous risques. Une peinture ternie par les années reste pour vous.
Le piège habituel est la franchise, qui peut dépasser le prix d’une petite retouche.
Les textes cités ont été vérifiés sur Légifrance et Service-Public.fr le 30 octobre 2026. La rédaction n’a déclaré aucun sinistre pour cet article.
La réponse en bref
- Un conducteur identifié vous a abîmé la carrosserie : son assurance paie, quelle que soit votre propre formule.
- Sans responsable identifié, ou par votre faute, il faut une garantie dommages (tous risques, vandalisme ou tempête-grêle-neige selon le cas), franchise déduite.
- Déclarez dans le délai du contrat, au moins 5 jours ouvrés, et ne faites rien repeindre avant l’accord de l’assureur ou le passage de l’expert.
- Pas de carte grise à refaire après une peinture : la couleur ne fait pas partie des caractéristiques inscrites sur le certificat d’immatriculation.
Règles vérifiées sur Légifrance et Service-Public.fr le 30 octobre 2026.
Dans quels cas l’assurance paie-t-elle la peinture ?
Tout dépend de deux questions : qui a causé le dégât, et quelle garantie protège votre propre voiture ? Seule la responsabilité civile est obligatoire. Elle couvre les dégâts que vous causez aux autres, jamais votre carrosserie.
| Situation | Garantie qui paie | Ce qui reste à votre charge |
|---|---|---|
| Accrochage causé par un autre conducteur identifié | Sa responsabilité civile | Rien |
| Accrochage dont vous êtes responsable | Votre garantie dommages tous accidents, ou l’option collision d’un tiers étendu | La franchise, et une majoration de 25 % |
| Frottement contre un mur, un pilier, un poteau | Votre garantie dommages tous accidents | La franchise, et une majoration de 25 % |
| Rayure ou tag par un inconnu | Garantie dommages ou vandalisme | La franchise, sans malus en stationnement |
| Grêle | Garantie tempête, grêle, neige | La franchise du contrat |
| Peinture usée, décolorée, changement de couleur | Aucune | Toute la peinture |
Entre le tiers et le tous risques, certaines formules intermédiaires, dites tiers étendu ou tiers plus, proposent une option « dommages collision ».
Selon le contrat, elle paie la réparation de votre voiture après un accrochage avec un tiers identifié, même si vous êtes responsable. Lisez ses conditions : elle ne couvre en général ni le frottement contre un mur ni l’auteur inconnu.
En responsabilité partagée, la majoration est réduite de moitié, soit 12,5 %. Notre article sur la durée d’un malus d’assurance auto donne les exemples chiffrés.
La grêle surprend souvent. Elle n’est pas une catastrophe naturelle : le gouvernement rappelle que ses dégâts sont indemnisés par la garantie « tempête, neige et grêle », sans arrêté préalable. Au tiers, sans option, vous n’êtes pas couvert.
Vous avez découvert plusieurs rayures sur votre véhicule sans savoir qui les a faites ? Le cas du vandalisme, plainte comprise, est traité en détail dans notre article sur la voiture rayée et l’assurance.
Comment se faire rembourser une peinture par l’assurance ?
Le parcours est le même pour un accrochage, une rayure ou la grêle. Ce qui change, c’est la pièce qui prouve les circonstances : un constat, une plainte ou un relevé météo.
- Photographiez les dégâts de près et de loin, avec la plaque visible si un autre véhicule est en cause.
- Rassemblez la preuve des circonstances. Remplissez un constat amiable avec l’autre conducteur. Pour un acte de vandalisme, portez plainte : le contrat l’exige souvent.
- Déclarez le sinistre par le moyen prévu au contrat : espace client, téléphone ou courrier. Gardez une trace écrite de la date.
- Faites établir un devis chez le carrossier de votre choix. L’assureur doit vous rappeler que vous êtes libre de choisir votre réparateur.
- Attendez l’expertise ou l’accord de l’assureur avant tout travail. Il peut missionner un expert pour constater les dégâts et valider le chiffrage.
- Recevez l’offre d’indemnisation, puis faites réparer. Avec un réparateur agréé par votre assureur, vous évitez en général d’avancer les frais.
Quel délai pour déclarer ?
L’article L113-2 du Code des assurances laisse le contrat fixer le délai, sans qu’il puisse être inférieur à cinq jours ouvrés. Service-Public.fr retient ce même délai de 5 jours ouvrés pour un accident de la route.
Une déclaration tardive ne vous fait perdre la garantie que si le contrat le prévoit et que l’assureur prouve que le retard lui a causé un préjudice. La lettre recommandée n’est pas imposée par la loi, mais elle reste la preuve la plus solide.
Que fait l’expert ?
Il vérifie que les dégâts correspondent aux circonstances déclarées, puis chiffre la remise en état. Selon Service-Public.fr, son rapport arrive en général sous 8 à 12 jours, et l’assureur doit vous faire une offre au plus tard dans les 3 mois qui suivent la déclaration.
Vous pouvez contester ce chiffrage par une contre-expertise, à vos frais. Notre article sur l’expert auto des assurances détaille son rôle et vos recours.
Attention
Ne faites pas repeindre la voiture avant le passage de l’expert ou l’accord écrit de l’assureur. Un dégât que personne n’a pu constater est facile à contester, et vous risquez de payer la facture vous-même.
Faut-il passer par l’assurance pour une petite retouche de peinture ?
Pas toujours. Faites le calcul avant d’appeler votre assureur : la franchise est la part du sinistre qui reste à votre charge, et chaque contrat fixe la sienne.
Prenons un exemple en chiffres ronds, qui ne vient pas d’un devis réel. Un carrossier vous demande 350 € pour repeindre une portière, et votre franchise dommages est de 300 €. L’assureur vous verse 50 €.
Si vous êtes responsable, ce sinistre majore aussi votre coefficient de 25 % à l’échéance. Sur plusieurs années, la hausse de prime peut coûter plus que les 50 € récupérés. Lisez aussi le type de franchise de votre contrat, fixe ou proportionnelle.
coût moyen d’un sinistre « dommages aux véhicules » en 2025, en hausse de 3,7 % sur un an (France Assureurs, juillet 2026).
Deux cas rendent la déclaration intéressante même pour un petit dégât. Le premier : un tiers identifié est responsable, et c’est son assureur qui paie tout. Le second : votre contrat est sans franchise, ou vous avez racheté la franchise.
L’assureur peut-il vous résilier pour une peinture ?
Pas en cours d’année pour un sinistre ordinaire. L’article A211-1-2 du Code des assurances ne permet à l’assureur auto de résilier après un sinistre que si le conducteur était sous l’emprise de l’alcool ou de stupéfiants, ou si l’infraction a entraîné une suspension de permis d’au moins un mois, ou son annulation.
En revanche, il peut refuser de renouveler le contrat à l’échéance, avec un préavis de deux mois. L’article L113-12 du Code des assurances lui ouvre ce droit chaque année, sans qu’il ait à se justifier : un historique de sinistres chargé peut donc compter, selon sa politique.
Combien coûte une peinture de voiture en 2026 ?
Le prix dépend de la surface, de la teinte et du taux horaire du carrossier. Les fourchettes ci-dessous viennent de deux guides de prix, l’un publié en février 2025, l’autre mis à jour en octobre 2026. Elles ne remplacent pas un devis.
| Travail de peinture | Fourchette relevée | Source |
|---|---|---|
| Capot | 120 à 350 € | Hellopro, octobre 2026 |
| Aile avant ou arrière | 240 à 530 € | Hellopro, octobre 2026 |
| Portière | 200 à 600 € | Hellopro, octobre 2026 |
| Toit | 300 à 800 € | Hellopro, octobre 2026 |
| Élément isolé, toutes pièces confondues | 150 à 500 € | Leocare, février 2025 |
| Voiture complète, citadine | 1 000 à 1 800 € | Hellopro, octobre 2026 |
| Voiture complète, berline | 1 500 à 2 500 € | Hellopro, octobre 2026 |
| Voiture complète, SUV ou utilitaire | Jusqu’à 3 500 € | Hellopro, octobre 2026 |
Les teintes nacrées, métallisées ou mates coûtent plus cher qu’une teinte unie. Hellopro place une peinture complète nacrée entre 3 000 et 4 000 €, contre 1 300 à 2 000 € pour une teinte unie.
La peinture pèse peu dans une facture de carrosserie : 10,5 % en moyenne, contre 51,9 % pour les pièces et 37,6 % pour la main-d’œuvre, selon l’observatoire SRA au troisième trimestre 2025. Le prix des ingrédients de peinture progressait alors d’environ 5 % sur un an.
Pour une rayure superficielle, essayez d’abord un polish ou un stylo de retouche : le devis devient parfois inutile. Si la tôle est aussi enfoncée, notre guide du prix d’une réparation de carrosserie compare débosselage, redressage et remplacement d’élément.
Notre conseil
Demandez au carrossier si le devis prévoit un raccord de teinte sur les éléments voisins. Sur une teinte métallisée, une portière repeinte seule peut trancher avec l’aile d’à côté, et l’expert doit l’avoir validé pour que l’assurance le paie.
Peut-on repeindre soi-même et être remboursé ?
C’est rarement une bonne idée. Lisez la clause « modalités d’indemnisation » de votre contrat : certains contrats indemnisent sur facture d’un professionnel, ou sur la base du rapport d’expertise.
Le résultat pose aussi problème. Sans cabine de peinture, la poussière se colle au vernis frais, et une teinte mal reproduite fait baisser la valeur de revente. Les carrossiers travaillent en cabine pressurisée, avec un système de dosage de la teinte.
Pour une petite retouche que vous faites vous-même, hors assurance, tout commence par la bonne teinte. Le code peinture figure en général sur une étiquette du constructeur, dans l’encadrement de porte ou sous le capot.
La rédaction conseille aussi de consulter un site dédié pour trouver la peinture de sa voiture, qui aide à identifier la référence exacte avant d’acheter un stylo ou une bombe.
Faut-il modifier la carte grise après une nouvelle peinture ?
Non, même si vous changez de couleur. L’article R322-8 du Code de la route impose une déclaration dans le mois pour une transformation « susceptible de modifier les caractéristiques indiquées sur le certificat d’immatriculation ». La couleur n’en fait pas partie.
Service-Public.fr cite les cas visés : puissance, poids, dimensions, genre du véhicule, aménagement en camping-car, pose d’une carrosserie. La peinture et le covering n’y figurent pas.
Vous n’avez donc aucune taxe régionale à payer, calculée d’après le prix du cheval fiscal, ni d’amende à craindre. L’amende de quatrième classe prévue par l’article R322-8 vise les transformations qui modifient ces caractéristiques et qui ne sont pas déclarées dans le mois.
Ce qu’il faut retenir
- L’assurance paie une peinture seulement pour réparer un sinistre couvert : accrochage, vandalisme, grêle, frottement au tous risques.
- Un tiers identifié et responsable paie tout. Sinon, il faut une garantie dommages, franchise déduite.
- Déclarez dans le délai du contrat, au moins 5 jours ouvrés, et attendez l’expert avant de faire repeindre.
- Comparez le devis à la franchise : pour une portière à 350 € et une franchise de 300 €, la déclaration ne rapporte presque rien.
- Une nouvelle peinture n’impose aucune démarche de carte grise.
L’assurance auto paie-t-elle pour repeindre une voiture ?
Oui, mais seulement pour réparer un sinistre couvert par votre contrat : accrochage, acte de vandalisme, grêle ou frottement si vous êtes assuré tous risques. Une peinture usée ou un changement de couleur reste à votre charge.
L’assurance paie-t-elle le raccord de teinte sur les éléments voisins ?
Cela dépend du contrat et de l’expertise. Quand la teinte, souvent métallisée, impose de fondre la peinture sur l’aile ou la portière voisine, le carrossier doit le prévoir au devis et l’expert le valider. Sans cette validation, l’assureur peut refuser de payer le raccord.
Combien de temps pour déclarer un dégât de carrosserie ?
Le délai est fixé par votre contrat, sans pouvoir être inférieur à cinq jours ouvrés selon l’article L113-2 du Code des assurances. Il tombe à deux jours ouvrés en cas de vol. Une lettre recommandée n’est pas obligatoire, mais gardez une trace écrite.
Combien coûte la peinture d’une portière ?
Comptez de 200 à 600 € selon le guide de prix Hellopro d’octobre 2026, et de 1 000 à 1 800 € pour repeindre entièrement une citadine. Les teintes nacrées et métallisées coûtent plus cher. Demandez un devis avant de déclarer, pour le comparer à votre franchise.
Faut-il changer la carte grise après avoir repeint sa voiture ?
Non. La couleur ne figure pas parmi les caractéristiques inscrites sur le certificat d’immatriculation, et Service-Public.fr ne cite pas la peinture parmi les modifications à déclarer. Aucune démarche ni taxe n’est due, même pour un changement de couleur.
Sources
- service-public.gouv.frService-Public.fr, accident de la route : indemnisation des dégâts matériels (vérifié le 29 avril 2025)
- legifrance.gouv.frLégifrance, Code des assurances, article L113-2 sur le délai de déclaration d’un sinistre
- assemblee-nationale.frAssemblée nationale, question écrite n° 430 sur la grêle et l’état de catastrophe naturelle, réponse du gouvernement (24 janvier 2023)

