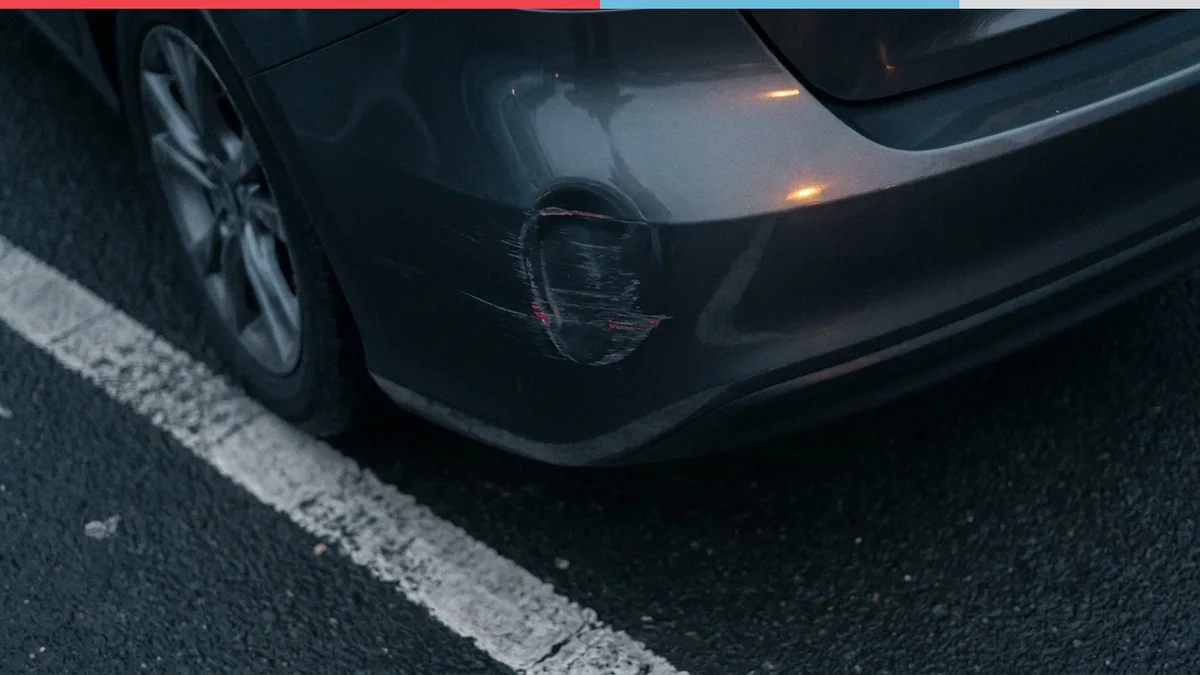
Pare-chocs enfoncé, aile rayée, rétroviseur arraché, et personne autour : si le responsable a laissé ses coordonnées, c’est son assurance qui paie. S’il a filé, seule une garantie des dommages à votre propre voiture vous rembourse, sans malus.
Le plus urgent tient en deux gestes : des photos sur place, puis une plainte.
Captain-Drive a vérifié les textes sur Légifrance et Service-Public.fr le 3 novembre 2026, sans déclarer de sinistre.
La réponse en bref
- Photographiez, cherchez des témoins et des caméras, puis portez plainte : le délit de fuite est puni de 3 ans de prison et 75 000 € d’amende, et Matmut comme la MAIF demandent la plainte.
- Déclarez le sinistre dans le délai du contrat, qui ne peut pas être inférieur à 5 jours ouvrés (article L113-2 du Code des assurances).
- Auteur inconnu : seule une garantie tous risques paie à coup sûr, franchise déduite. Au tiers, la réparation est pour vous ; une garantie collision exige un tiers identifié.
- Pas de malus pour une voiture en stationnement abîmée par un tiers non identifié, si votre responsabilité n’est engagée à aucun titre (article 7 de la clause type).
Textes vérifiés sur Légifrance et Service-Public.fr le 3 novembre 2026.
Qui paie la réparation, selon votre situation ?
La réponse dépend de deux points : l’identification de l’auteur, et la couverture par votre contrat des dommages subis par votre voiture.
| Situation | Qui paie | Malus pour vous | Reste à votre charge |
|---|---|---|---|
| Auteur identifié et assuré | Son assurance de responsabilité civile ; votre assureur peut aussi vous indemniser directement puis se retourner contre le sien | Non (article 6 de la clause type) | Rien, selon la MAIF |
| Auteur inconnu, vous êtes en tous risques | Votre assureur | Non (article 7) | La franchise |
| Auteur inconnu, vous êtes au tiers avec garantie collision | Personne : la collision exige un tiers identifié | Sans objet | Toute la réparation |
| Auteur inconnu, vous êtes au tiers seul | Personne | Sans objet | Toute la réparation |
| Auteur identifié mais non assuré | Le Fonds de garantie (FGAO), à défaut d’assureur | Non | Selon le dossier |
La règle sur la garantie collision vient de La finance pour tous, le site d’éducation financière de l’IEFP : elle joue après un choc avec un autre véhicule « à condition que ce tiers soit identifié ».
La formule tous risques, elle, couvre les dommages « avec ou sans tiers identifié ». La MAIF le dit autrement dans son guide mis à jour le 6 mai 2026 : sans auteur identifié, seule une garantie tous risques offre la certitude d’une prise en charge intégrale.
Que faire sur place, dans l’ordre ?
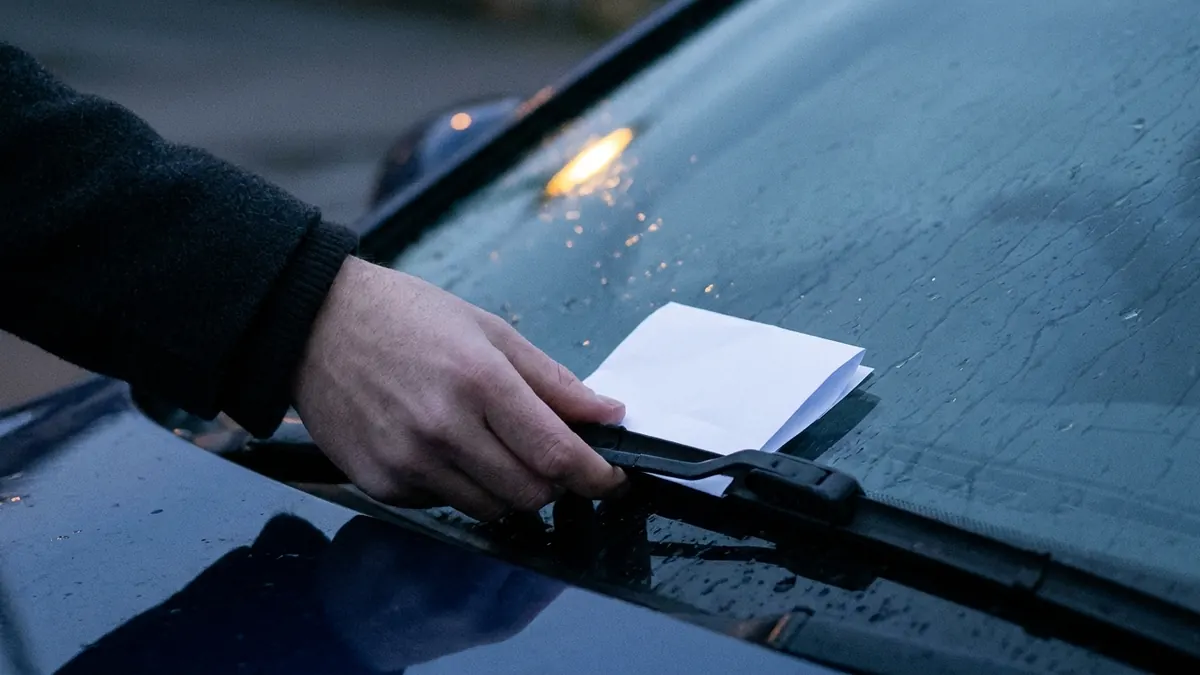
1. Cherchez un mot sur le pare-brise
Regardez sous les essuie-glaces et sur la vitre du conducteur. Un conducteur honnête laisse parfois son nom, son téléphone et sa plaque.
Appelez-le rapidement pour remplir ensemble un constat amiable. Notez son nom complet, sa plaque, la marque et le modèle de sa voiture, son assureur et son numéro de contrat. Photographiez le mot : un papier sous un essuie-glace s’envole vite.
2. Photographiez tout avant de bouger la voiture
Prenez les photos avant de toucher à quoi que ce soit. Elles doivent montrer :
- les dégâts, en gros plan puis avec la voiture entière ;
- la position de votre voiture dans sa place, pour prouver que vous étiez bien garé ;
- les traces laissées par l’autre véhicule : peinture d’une autre couleur, éclats de phare, morceau de pare-chocs ;
- les panneaux et le marquage au sol ;
- les caméras visibles autour de vous.
Votre téléphone horodate chaque photo. Ces images serviront à la fois pour la plainte et pour l’assureur.
3. Cherchez des témoins
Interrogez les passants, les commerçants, le gardien ou les voisins. Si quelqu’un a vu la scène, notez son nom et son téléphone, et demandez-lui s’il accepte d’être contacté. Matmut cite les coordonnées des témoins parmi les éléments à joindre à la déclaration.
Si un témoin a relevé la plaque, l’auteur devient identifiable, et c’est alors son assurance qui doit payer.
4. Remplissez votre partie du constat
Même sans l’autre conducteur, remplissez un constat amiable : votre colonne, le schéma, et la case « Observations ». La MAIF conseille d’y mentionner le délit de fuite. Indiquez aussi que votre voiture était garée, moteur coupé.
Matmut accepte à défaut une déclaration écrite détaillant les circonstances. Faites-le le jour même, tant que vos souvenirs sont précis.
Faut-il porter plainte, et comment ?
Oui, dès que l’auteur a pris la fuite. Quitter les lieux d’un accident qu’on sait avoir causé, pour échapper à sa responsabilité, est un délit de fuite, puni de 3 ans de prison et 75 000 € d’amende (article 434-10 du Code pénal, reproduit à l’article L231-1 du Code de la route).
Le conducteur condamné risque aussi une suspension de permis allant jusqu’à 5 ans (article 434-45).
Attention
Aucun texte ne vous oblige à porter plainte, mais Matmut et la MAIF la citent parmi les démarches à faire après un accident avec un tiers non identifié. Sans plainte, les enquêteurs ne peuvent pas non plus réclamer les images d’une caméra.
Selon Service-Public.fr (page vérifiée le 8 juillet 2026), le commissariat et la gendarmerie sont obligés d’enregistrer votre plainte. Vous repartez avec un récépissé, la preuve du dépôt à joindre au dossier d’assurance.
Si l’auteur est inconnu, la plainte en ligne du ministère de l’Intérieur est ouverte aux atteintes aux biens : Service-Public cite le vol, la dégradation et le délit de fuite. Vérifiez que le motif vous est proposé, sinon allez au guichet avec vos photos, votre constat et les coordonnées des témoins.
Pour un délit, la prescription est de 6 ans, mais n’attendez pas : les images de vidéosurveillance, elles, disparaissent vite.
Comment récupérer les images de vidéosurveillance ?
Sur un parking de supermarché, dans une rue commerçante ou une résidence, une caméra a peut-être filmé l’accrochage. Les enregistrements sont conservés un mois au plus.
- Pour une caméra autorisée par le préfet (lieu ouvert au public), les enregistrements sont détruits dans le délai fixé par l’autorisation, au plus un mois, sauf enquête de flagrance, enquête préliminaire ou information judiciaire (article L252-5 du Code de la sécurité intérieure).
- Dans un commerce, la CNIL indique que la durée de conservation n’excède pas un mois « en principe ». Seuls les responsables de la sécurité et la direction doivent pouvoir visionner les images. Cette fiche date de 2018 et la CNIL la signale elle-même comme en cours de mise à jour.
Ne comptez donc pas visionner les images vous-même. Demandez à l’accueil de les conserver, puis signalez leur existence lors de la plainte : si une procédure est engagée, les images sont extraites du dispositif, selon la même fiche de la CNIL.
Notre conseil
Passez à l’accueil du magasin le jour même, notez le nom de la personne qui vous répond et l’emplacement exact des caméras. Donnez ces éléments au policier ou au gendarme qui prend votre plainte.
Dans quel délai déclarer le sinistre à l’assureur ?
Le délai est celui de votre contrat, mais il ne peut pas être inférieur à 5 jours ouvrés à partir du moment où vous avez connaissance du sinistre (article L113-2 du Code des assurances). Les deux jours ouvrés ne concernent que le vol.
Un retard ne vous fait pas perdre automatiquement vos droits. La déchéance doit être prévue au contrat, et l’assureur doit prouver que le retard lui a causé un préjudice. Elle ne joue pas en cas de force majeure.
Joignez à la déclaration :
- le constat ou la déclaration écrite ;
- les photos ;
- le récépissé de plainte ;
- les coordonnées des témoins.
Pour le choix du canal (téléphone, espace client ou lettre recommandée), voyez notre guide pour déclarer un sinistre à l’assurance auto.
Attendez l’accord de l’assureur, ou le passage de l’expert s’il en mandate un, avant de faire réparer : sans constat des dégâts, il peut discuter le montant. Le choix du réparateur reste le vôtre, et votre contrat doit le mentionner (article L211-5-1 du Code des assurances).
Votre assurance vous rembourse-t-elle si l’auteur est inconnu ?
Cela dépend uniquement de vos garanties.
Au tiers seul, l’assurance couvre les dommages que vous causez aux autres, pas ceux de votre voiture. Matmut le résume ainsi : sans tous risques, la prise en charge dépend des possibilités de recours contre l’auteur. S’il est introuvable, il n’y a pas de recours.
Au tiers avec garantie collision, c’est la même chose : la garantie suppose un tiers identifié.
En tous risques, votre assureur vous indemnise. La franchise reste à votre charge, rappelle Matmut.
La garantie vandalisme, souvent rattachée à la garantie vol selon La finance pour tous, vise les dégradations volontaires. Un accrochage par un véhicule n’en relève pas forcément : lisez la définition de votre contrat.
Pour une rayure faite exprès, voyez notre article sur la voiture rayée ou vandalisée et l’assurance.
Déclarer ou payer soi-même : faites le calcul
Comparez le devis du carrossier à votre franchise. Service-Public.fr distingue deux mécanismes :
- la franchise absolue, toujours déduite : avec 150 € de franchise, un sinistre de 200 € vous rapporte 50 € ;
- la franchise relative : sous le seuil, rien n’est versé ; au-dessus, vous êtes remboursé en totalité.
Le montant est fixe, en pourcentage des dommages, ou les deux, par exemple 10 % avec un plafond de 300 €. Le vôtre figure dans vos conditions particulières.
Sur un petit coup de portière, l’écart joue souvent contre la déclaration. BYmyCAR annonce 60 à 130 € en moyenne pour une petite bosse sur une portière, jusqu’à 300 € pour une bosse plus importante (mise à jour du 7 septembre 2026).
Ces impacts relèvent d’une réparation de carrosserie légère.
une petite bosse de portière en moyenne, selon BYmyCAR (septembre 2026) : souvent moins qu’une franchise.
Aurez-vous un malus ?
Non, dans le cas typique. L’article 7 de la clause type de bonus-malus, annexée à l’article A121-1 du Code des assurances, prévoit qu’un sinistre survenu à un véhicule en stationnement « par le fait d’un tiers non identifié » n’entraîne pas la majoration de 25 %.
Deux conditions : votre responsabilité ne doit être engagée « à aucun titre », et le sinistre n’empêche pas la baisse annuelle de 5 % de votre coefficient (article 4).
Si l’auteur est identifié et que la cause lui est entièrement imputable, l’article 6 exclut aussi toute majoration.
Et si vous étiez mal garé ?
Un stationnement sur un trottoir, en double file ou sur un passage piéton peut conduire l’assureur à retenir une part de responsabilité : Groupama évoque un partage à 50/50 quand le stationnement est irrégulier et gêne la circulation (page mise à jour le 21 octobre 2025).
L’exonération de l’article 7 ne joue alors plus. En cas de responsabilité partielle, la majoration est réduite de moitié, soit 12,5 % au lieu de 25 % (article 5).
Que faire si l’auteur n’est pas assuré, ou introuvable ?
Le Fonds de garantie des assurances obligatoires de dommages (FGAO) intervient à titre subsidiaire, quand aucun assureur ne vous indemnise. Ses règles, selon Service-Public.fr (page vérifiée le 6 février 2026) :
- Auteur identifié mais non assuré : vos dommages matériels peuvent être indemnisés.
- Auteur inconnu : vos dommages matériels ne sont indemnisés que si l’accident a causé un préjudice corporel grave (décès, hospitalisation de plus de 7 jours suivie d’une incapacité temporaire totale d’au moins un mois, ou atteinte permanente d’au moins 10 %).
Si vous n’avez subi que des dommages matériels, Service-Public.fr indique un délai d’un an à partir de l’accident pour saisir le FGAO ; sinon, un an à partir de la décision de justice définitive ou de la transaction signée. Le non-respect de ces délais fait perdre le droit à indemnisation.
Pour une voiture abîmée sur un parking sans blessé, le FGAO ne vous indemnisera donc pas si l’auteur reste inconnu.
Cas particuliers
Rétroviseur arraché
Si c’est le rétroviseur qui a pris le choc, comptez autour d’une douzaine d’euros pour une glace seule : voyez comment changer un rétroviseur extérieur et à quel prix avant de déclarer le sinistre.
Dégâts causés par une portière
L’auteur d’un coup de portière est parfois encore sur le parking. S’il est là, faites le constat amiable ensemble. Sinon, comparez le devis et la franchise avant de déclarer.
Utiliser une dashcam pour se protéger
Une dashcam avec mode parking peut filmer l’accrochage pendant votre absence et enregistrer la plaque du responsable. Sur certains modèles, comme la dashcam trois caméras Vantrue N4 Pro, ce mode demande un kit de câblage vendu à part. Nos prix relevés sont dans le comparatif. Avant de compter sur ces images face à votre assureur, lisez notre point sur ce que vaut une vidéo de dashcam pour votre assurance.
Si c’est vous qui touchez les potelets en marche arrière, un radar de recul se pose aussi sur une voiture qui n’en a pas : voyez comment installer un radar de recul et ce que coûte la pose. Pour choisir le kit, nous avons comparé cinq kits d’aide au stationnement.
Ce qu’il faut retenir
- Sur place : photos, témoins, caméras, constat, puis plainte si l’auteur a filé.
- Déclarez dans le délai du contrat, jamais inférieur à 5 jours ouvrés.
- Auteur identifié : son assurance paie, quelle que soit votre formule.
- Auteur inconnu : seul le tous risques vous rembourse à coup sûr, franchise déduite, et sans malus si vous étiez correctement garé.
- Une dashcam avec mode parking peut filmer la plaque de l’auteur pendant votre absence.
Que faire si on retrouve sa voiture endommagée sur un parking ?
Cherchez un mot sur le pare-brise, photographiez les dégâts et la position de la voiture, relevez les témoins et les caméras, puis remplissez votre partie du constat. Si l’auteur a fui, portez plainte au commissariat ou à la gendarmerie, et déclarez le sinistre à votre assureur dans le délai du contrat, au moins 5 jours ouvrés.
Mon assurance me rembourse-t-elle si l’auteur est inconnu ?
Seulement si votre contrat couvre les dommages à votre propre voiture sans tiers identifié, c’est-à-dire en tous risques, franchise déduite. Au tiers, même avec une garantie collision, la réparation reste à votre charge, car cette garantie exige un tiers identifié.
Vais-je avoir un malus pour une voiture abîmée en stationnement ?
Non, si un tiers non identifié a endommagé votre voiture garée et que votre responsabilité n’est engagée à aucun titre : l’article 7 de la clause type de bonus-malus exclut la majoration, et votre bonus annuel de 5 % continue de s’appliquer.
Faut-il porter plainte en cas de délit de fuite ?
Oui. Ce n’est pas une obligation légale, mais les assureurs comme Matmut et la MAIF la demandent, et elle permet aux enquêteurs de réclamer les images de vidéosurveillance. Le délit de fuite est puni de 3 ans de prison et 75 000 € d’amende.
Le Fonds de garantie peut-il payer si l’auteur est introuvable ?
Pour des dégâts matériels seuls, non. Selon Service-Public.fr, le FGAO n’indemnise les dommages matériels causés par un auteur inconnu que si l’accident a provoqué un préjudice corporel grave. Il peut en revanche intervenir quand l’auteur est identifié mais non assuré.
Sources
- legifrance.gouv.frLégifrance, annexe à l’article A121-1 du Code des assurances, clause type de réduction-majoration, articles 4 à 7 (version en vigueur depuis le 24 juillet 2025, consultée le 3 novembre 2026)
- service-public.gouv.frService-Public.fr, « Porter plainte » (page vérifiée le 8 juillet 2026, consultée le 3 novembre 2026)
- cnil.frCNIL, « La vidéosurveillance dans les commerces » (fiche du 23 juillet 2018, signalée en cours de mise à jour par la CNIL, consultée le 3 novembre 2026)

